เริ่มเองได้ทันที
- ใช้ฟรีทุกเครื่องมือ
- ไม่ต้องสมัครก็เริ่มได้
- ศัพท์การเงินทุกคำมีคำอธิบาย
วางแผนการเงินส่วนบุคคล
รายรับ รายจ่าย เงินเก็บ และหนี้ในที่เดียว
เห็นภาพวันนี้ วางแผนวันข้างหน้า
ใช้ฟรีทุกเครื่องมือ ไม่ต้องสมัครก็เริ่มได้
ข้อมูลอยู่ในเครื่องของคุณ เลือก sync ขึ้นคลาวด์ได้เมื่อเข้าสู่ระบบ
อยากให้นักวางแผนช่วยดูต่อ?
จองวางแผนการเงิน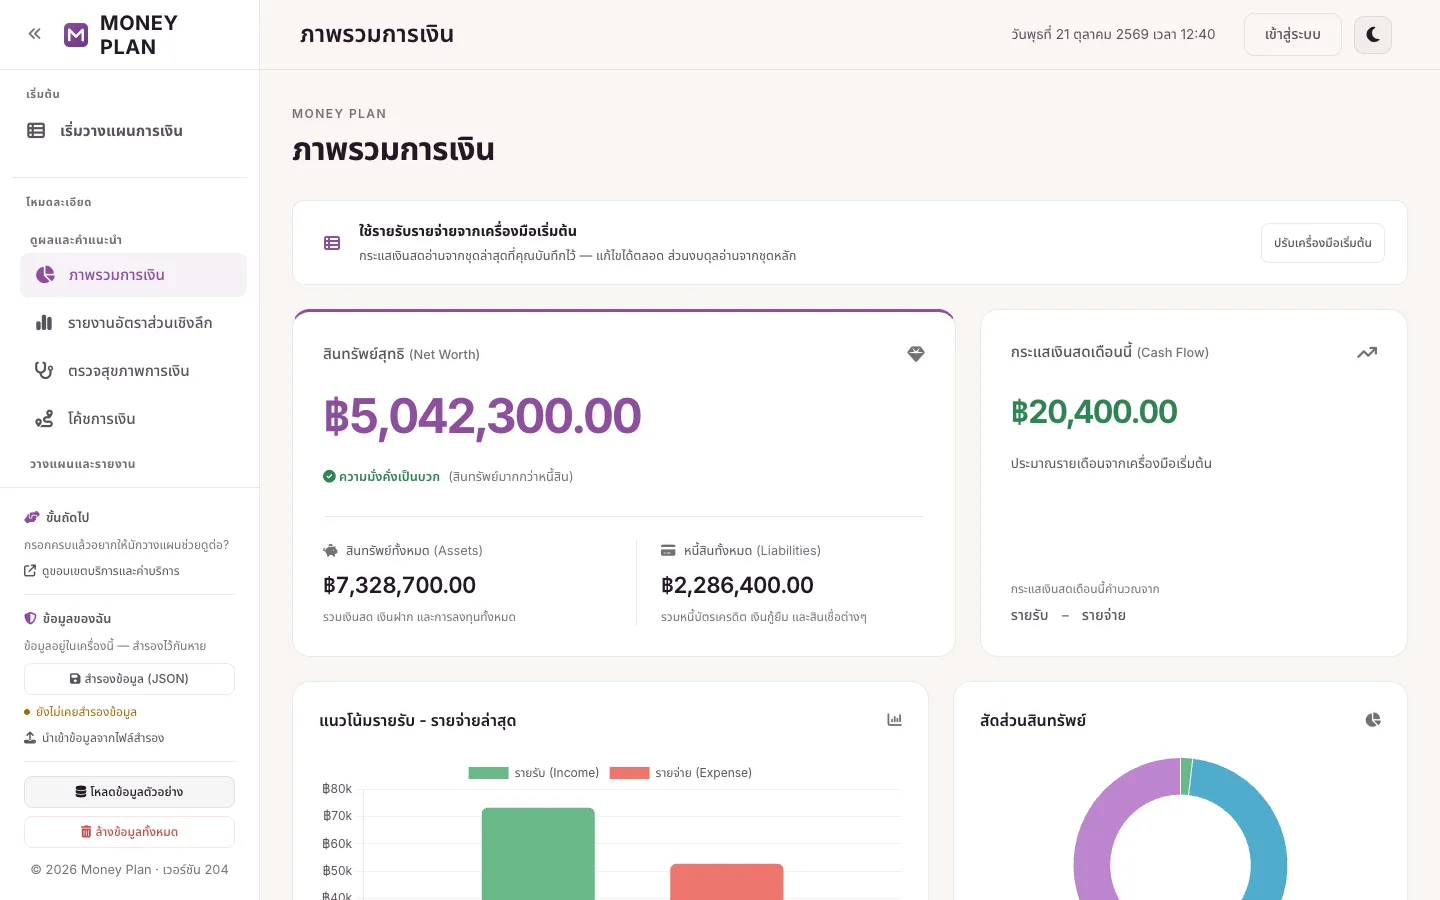
ความมั่งคั่งสุทธิ
฿5,042,300
ข้อมูลตัวอย่าง
ข้อมูลอยู่ในเครื่องของคุณ
จากข้อมูลที่มี ไปสู่แผนที่ใช้ต่อได้
รวมรายรับ รายจ่าย เงินเก็บ และหนี้ เริ่มจากยอดประมาณ ข้อมูลบันทึกในเครื่องของคุณ
เห็นเงินเหลือในแต่ละเดือน เงินสำรอง และภาระหนี้ พร้อมคำอธิบายที่อ่านรู้เรื่อง
จัดลำดับเรื่องที่ควรดูแล แล้วกลับมาอัปเดตแผนได้ เลือก sync ใช้ต่อหลายเครื่องได้เมื่อเข้าสู่ระบบ
เริ่มจากภาพรวม แล้วค่อยลงรายละเอียดในเรื่องที่สำคัญกับคุณ
เครื่องมือเริ่มต้น รวมข้อมูลไว้ในหน้าเดียว เห็นทั้งเงินเข้าออก สิ่งที่มี และหนี้ที่ต้องจ่าย
เปิดเครื่องมือเริ่มต้น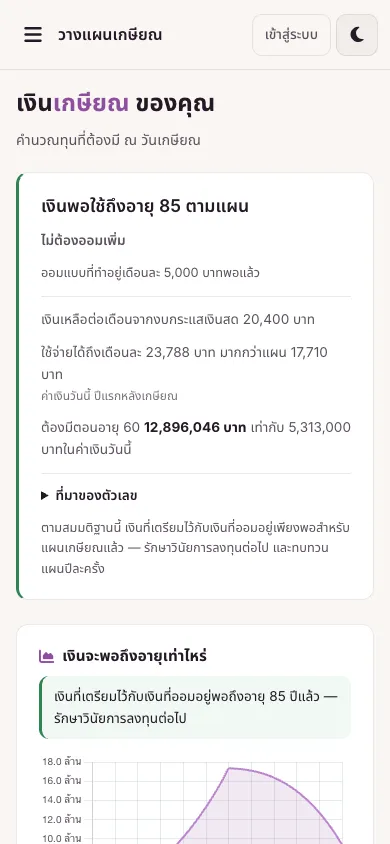
ประเมินเงินก้อนและเงินออมต่อเดือน ปรับสมมติฐานให้เข้ากับแผนของคุณ
วางแผนเกษียณ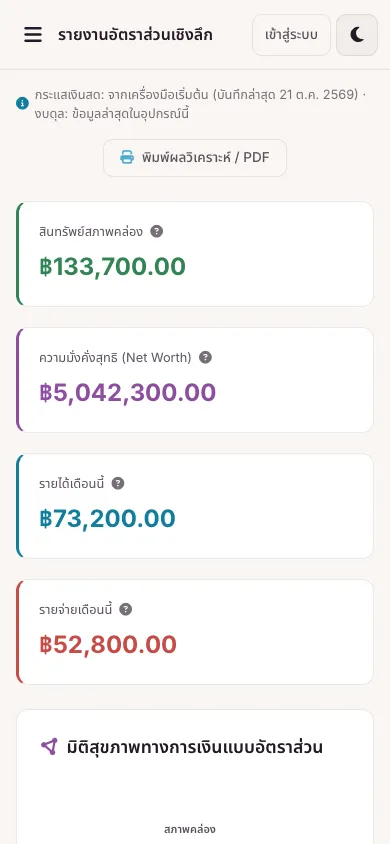
ดูอัตราส่วนการเงินเทียบกับเกณฑ์ พร้อมที่มาของสูตรและคำอธิบาย
ดูอัตราส่วนเชิงลึก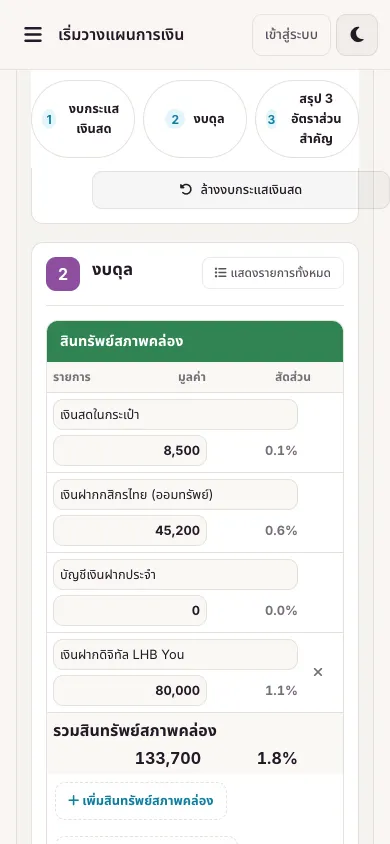
เริ่มจากเงินเก็บและหนี้ที่มี เพื่อดูภาพรวมและจุดที่ควรให้ความสำคัญ
ตรวจสุขภาพการเงินเหมาะกับใคร
อัตราส่วนการเงิน
ตัวเลขมีความหมายเมื่อรู้ว่าอ่านอย่างไร ทุกผลลัพธ์แสดงเกณฑ์และที่มาของสูตร ใช้ชุดเดียวกันทุกหน้า อ่านวิธีคำนวณได้ใน ความรู้การเงิน
ไม่ต้องสมัคร ไม่มีค่าใช้จ่าย — กรอกตัวเลขหลักไม่กี่ช่อง ข้อมูลอยู่ในเครื่องของคุณ
11 อัตราส่วน คำนวณจากตัวเลขของคุณ
รู้จักคนเบื้องหลัง คุณวุฒิที่ได้รับแล้ว และหลักการที่ใช้สร้างเครื่องมือการเงินนี้ โดยแยกข้อเท็จจริงออกจากสถานะที่ยังอยู่ระหว่างดำเนินการอย่างชัดเจน
คุณวุฒิวิชาชีพที่ปรึกษาการเงิน
แพทย์เวชศาสตร์ฉุกเฉินและอาจารย์คณะแพทยศาสตร์
พัฒนาเครื่องมือนี้เพื่อเปลี่ยนข้อมูลรายรับ–รายจ่าย สินทรัพย์ และหนี้ ให้เป็นภาพการเงินที่เข้าใจง่าย และใช้เตรียมตัวก่อนเข้าสู่กระบวนการวางแผนการเงินจริง
ให้บริการวางแผนการเงินและคำปรึกษาทางการเงิน ครอบคลุมตั้งแต่การวิเคราะห์สถานะทางการเงิน การวางแผนการลงทุน การบริหารความเสี่ยง การวางแผนเกษียณ ไปจนถึงการวางแผนส่งต่อความมั่งคั่ง เพื่อให้สอดคล้องกับเป้าหมายของลูกค้าในแต่ละช่วงชีวิต
ผ่านการสอบหลักสูตรการวางแผนการเงิน CFP ครบทุกฉบับแล้ว อยู่ระหว่างสะสมประสบการณ์ให้ครบเกณฑ์ 3 ปี และคาดว่าจะยื่นขอขึ้นทะเบียนช่วงต้นปี 2570
สูตรและเกณฑ์การเงินถูกกำหนดจากแหล่งความรู้ชุดเดียว เพื่อลดคำแนะนำที่ขัดกันเอง
ตัวเลขและผลวิเคราะห์เปลี่ยนตามข้อมูลของคุณ ไม่ใช่ผลลัพธ์สำเร็จรูป
ไม่บังคับสมัครบัญชี ข้อมูลจึงไม่ถูกส่งไปเก็บที่ไหนโดยอัตโนมัติ — เลือกเข้าสู่ระบบเพื่อ sync ขึ้นคลาวด์ได้เอง (รายละเอียดในนโยบายความเป็นส่วนตัวด้านล่าง)
ใช้เพื่อเรียนรู้และเตรียมตัวก่อนวางแผน ไม่ใช่คำแนะนำการลงทุนที่พิจารณาสถานการณ์เฉพาะของคุณแล้ว
อีเมลที่ใช้เข้าสู่ระบบ (ไม่ต้องกรอกชื่อ) และข้อมูลการเงินที่คุณกรอกในแอปนี้
เซิร์ฟเวอร์ Supabase ที่สิงคโปร์ — ผู้ให้บริการเป็นบริษัทสัญชาติสหรัฐฯ ข้อมูลจึงข้ามพรมแดนตามผู้ให้บริการรายนี้
ใช้ sync/สำรองข้อมูลข้ามเครื่อง และให้นักวางแผนการเงินของคุณใช้ประกอบการวางแผนของคุณเท่านั้น — ไม่มีบุคคลอื่นเข้าถึง
ปุ่ม "ล้างข้อมูลทั้งหมด" ตอนเข้าสู่ระบบ ลบทั้งในเครื่องและบนคลาวด์ทันที · ต้องการลบบัญชีถาวร ส่งอีเมลมาที่ [email protected]
ถ้าไม่เข้าสู่ระบบ (sync) ข้อมูลของคุณไม่มีอะไรออกจากเครื่องเลย
การ sync ขึ้นคลาวด์เปิดให้ผู้ที่มีอายุ 20 ปีบริบูรณ์ขึ้นไป — ผู้เยาว์ต้องให้ผู้ใช้อำนาจปกครองเป็นผู้ให้ความยินยอมและเข้าสู่ระบบแทน (พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล มาตรา 20) · ใช้เครื่องมือแบบไม่เข้าสู่ระบบได้ทุกวัย เพราะไม่มีข้อมูลออกจากเครื่อง
เมื่อคุณกดยอมรับและส่งคำถาม แอปจะส่งตัวเลขสรุปชุดเดียวกับรายงานสุขภาพการเงิน (ยอดรวม อัตราส่วน ระดับ ข้อสังเกต) และข้อความที่คุณพิมพ์ ผ่านเซิร์ฟเวอร์ของ MONEY PLAN ไปยังผู้ให้บริการโมเดลภาษา MiniMax (Nanonoble Pte. Ltd. สิงคโปร์ ประมวลผลบนเซิร์ฟเวอร์ในสหรัฐฯ) โดยไม่ส่งอีเมล ชื่อ ชื่อรายการ หรือธุรกรรม · MONEY PLAN ไม่เก็บบทสนทนา ส่วนผู้ให้บริการ AI เป็นไปตามนโยบายของเขา · คำตอบเป็นคำอธิบายจากกฎการเงินพื้นฐาน ไม่ใช่คำแนะนำการลงทุน
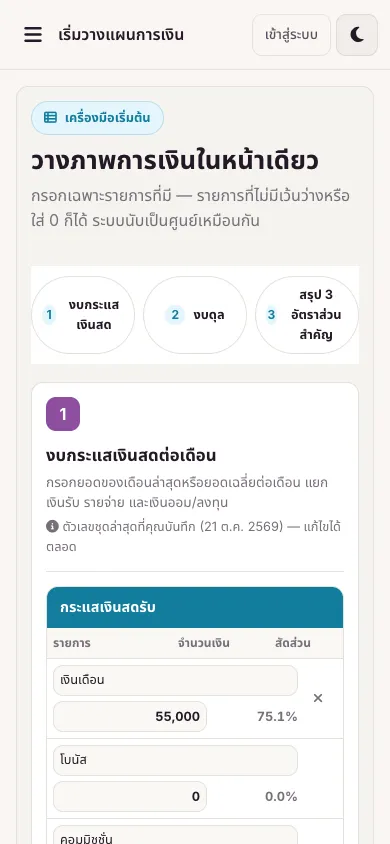
กรอกยอดของเดือนล่าสุดหรือยอดเฉลี่ยต่อเดือน แยกเงินรับ รายจ่าย และเงินออม/ลงทุน
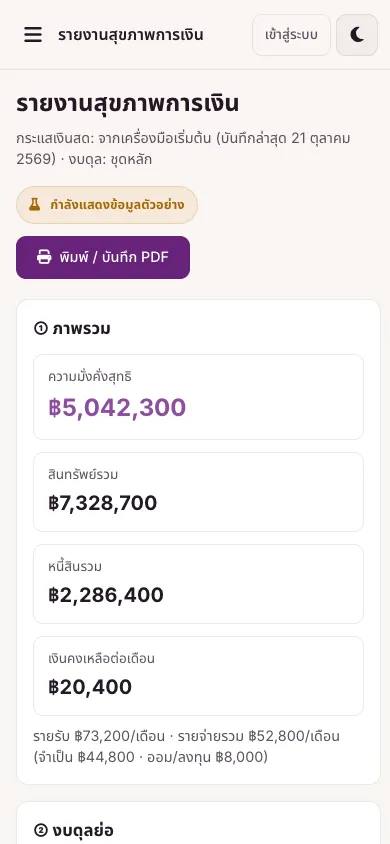
ผลหลักสำหรับดูความพร้อมเบื้องต้นจากข้อมูลที่กรอกในหน้านี้
ระบบกำลังสรุปจากข้อมูลที่มีอยู่ในเครื่องนี้
กำลังจัดลำดับสิ่งที่ควรทำ
ยังไม่มีข้อมูลพอให้จัดลำดับ
หลีกเลี่ยงคำแนะนำที่ฟันธงเกินข้อมูล
ผลนี้เป็นตัวช่วยประกอบการตัดสินใจจากกฎการเงินพื้นฐาน ไม่ใช่คำแนะนำลงทุน ภาษี ประกัน หรือผลิตภัณฑ์รายตัว — รายละเอียดเฉพาะตัวของคุณคุยต่อกับนักวางแผนได้เลย
| วันที่ | รายการ | หมวดหมู่ | จำนวนเงิน | จัดการ |
|---|
กำลังคำนวณข้อมูล...
นับเฉพาะรายจ่ายที่ใช้จริงในเดือนที่เลือกด้านบน — ไม่รวมรายจ่ายเพื่อการออม & ลงทุน
กำลังคำนวณข้อมูล...
ยังไม่มีข้อมูลให้สรุปคะแนน — ดูผลหลัก สรุป 3 อัตราส่วนสำคัญ ได้ที่เครื่องมือเริ่มต้น และกรอกงบดุลแบบละเอียดเพื่อเห็นอัตราส่วนฝั่งงบดุลของรายงานนี้
อัตราส่วนครบทุกมิติอยู่ในหน้านี้แล้ว — พิมพ์เก็บไว้หรือถือไปคุยต่อได้เลย นักวางแผนจะช่วยแปลงจุดที่ยังไม่เข้าเกณฑ์ให้เป็นแผนลงมือทำ
รายงานนี้วิเคราะห์จากกฎการเงินพื้นฐานและข้อมูลที่คุณบันทึกไว้ในเครื่อง ไม่ใช่คำแนะนำลงทุน ภาษี ประกัน หรือผลิตภัณฑ์รายตัว — รายละเอียดเฉพาะตัวของคุณคุยต่อกับนักวางแผนได้เลย
| วันที่ | ประเภท | รายการ | หมวดหมู่ | จำนวนเงิน |
|---|
กรอกตัวเลขประมาณการรายเดือนของคุณเพื่อใช้วิเคราะห์อัตราส่วนสำคัญทางการเงิน (ระบบจะเติมตัวเลขบางช่องจากข้อมูลที่บันทึกไว้ในเครื่องของคุณให้อัตโนมัติ) — ผลที่ได้ใช้เป็นวาระตั้งต้นตอนคุยกับนักวางแผนได้เลย
คำนวณทุนที่ต้องมี ณ วันเกษียณ
— เริ่มตอนนี้จนถึงวันเกษียณ
ต้องมีตอนอายุ 60 0 บาท
ยังไม่มีตัวเลขให้คำนวณ — เริ่มกรอก "ค่าใช้จ่ายพื้นฐานวันนี้" สักช่องก่อน แล้วภาพรวมทั้งหมดจะขึ้นทันที
เส้น "ทำตามแผน" = ออมเพิ่มตามที่แนะนำ · เส้นประ = ออมเท่าที่ทำอยู่ ไม่ออมเพิ่ม (ทั้งคู่คิดผลตอบแทน/เงินเฟ้อตามสมมติฐานด้านบน — เป็นการประมาณการ)
ถ้าลงทุนต่อด้วยผลตอบแทนก่อนเกษียณ เงินก้อนนี้จะโตเป็น 0 บาท ณ วันเกษียณ
ดึงจากงบกระแสเงินสดอัตโนมัติ พิมพ์แก้ได้
ตัวเลขทุกตัวบนหน้านี้มาจากสูตรชุดเดียวกัน — ปรับสมมติฐานด้านบนแล้วสูตรจะแทนค่าใหม่ทันที · กราฟ "เงินจะพอถึงอายุเท่าไหร่" คิดทีละปี: ยอดสิ้นปี = (ยอดต้นปี − รายจ่ายสุทธิปีนั้น) × (1 + ผลตอบแทนหลังเกษียณ)
MONEY PLAN · moneyplan-th.com
ถามเรื่องตัวเลขในรายงานสุขภาพการเงินของคุณ — AI เห็นเฉพาะตัวเลขสรุปชุดเดียวกับรายงาน ไม่เห็นชื่อรายการ ธุรกรรม หรืออีเมล
กรอกรายรับรายจ่ายและงบดุลก่อน แล้วกลับมาถามได้เลย
คำถามของคุณและตัวเลขสรุปจากรายงาน (ไม่มีชื่อ อีเมล หรือรายการย่อย) จะถูกส่งไปประมวลผลที่ผู้ให้บริการ AI ภายนอก (MiniMax — สิงคโปร์/สหรัฐฯ) ผ่านเซิร์ฟเวอร์ของ MONEY PLAN · MONEY PLAN ไม่เก็บบทสนทนา ส่วนผู้ให้บริการ AI เป็นไปตามนโยบายของเขา · คำตอบเป็นการอธิบายจากกฎการเงินพื้นฐาน ไม่ใช่คำแนะนำการลงทุน — นโยบายความเป็นส่วนตัว
Enter = ส่ง · Shift+Enter = ขึ้นบรรทัดใหม่ · ไม่เกิน 500 ตัวอักษร
ผลนี้เป็นตัวช่วยประกอบการตัดสินใจจากกฎการเงินพื้นฐาน ไม่ใช่คำแนะนำลงทุน ภาษี ประกัน หรือผลิตภัณฑ์รายตัว — รายละเอียดเฉพาะตัวของคุณคุยต่อกับนักวางแผนได้เลย
แต่ละคอลัมน์เรียงผลตอบแทนจากมากไปน้อยในปีนั้น เลือกสินทรัพย์หนึ่งรายการแล้วไล่ดูตำแหน่งข้ามปี เพื่อเห็นทั้งการหมุนเวียนของผู้นำและเหตุผลที่การกระจายความเสี่ยงสำคัญ
กำลังคำนวณจากชุดข้อมูล
ผลตอบแทนรวมสกุล USD · ปี 2026 เป็น YTD ถึง 4 ส.ค. 2569
เลื่อนซ้าย–ขวาเพื่อดูปีอื่น · แตะช่องเพื่อไฮไลต์สินทรัพย์เดียวกัน
ที่มาชุดข้อมูล: หน้าต้นแบบ Asset Class Return ระบุว่าใช้ Yahoo Finance Adjusted Close ของ ETF proxy ผ่านวันที่ 4 สิงหาคม 2026 โดยใช้ VTI, VWO, VGK, EWJ, BWX, EMB, HYG, LQD, DBC, BIL, VNQ, IGF และ MCHI
การตีความ: ตัวเลขเป็นผลตอบแทนรวมสกุล USD จาก proxy ไม่ใช่ดัชนีสินทรัพย์โดยตรง และยังไม่รวมผลของอัตราแลกเปลี่ยนเงินบาท ภาษี ค่าธรรมเนียม หรือ tracking difference
ข้อควรระวัง: ผลตอบแทนในอดีตไม่รับรองผลตอบแทนในอนาคต เครื่องมือนี้ใช้เพื่อเรียนรู้เรื่องการกระจายความเสี่ยง ไม่ใช่คำแนะนำซื้อขายหรือจัดพอร์ตเฉพาะบุคคล
ขั้นถัดไปคือเข้าใจหน้าที่ของสินทรัพย์แต่ละประเภท แล้วค่อยกำหนดสัดส่วนตามเป้าหมาย ระยะเวลา และความเสี่ยงที่รับได้
เรียนรู้การจัดการการเงินอย่างเป็นระบบ ตั้งแต่งบดุล งบกระแสเงินสด ไปจนถึงอัตราส่วนการเงินและการตรวจสุขภาพการเงิน — อิงเกณฑ์มาตรฐานเดียวกับที่เครื่องมือนี้ใช้ประเมิน
การเงินส่วนบุคคลไม่ได้วัดกันที่ "หาเงินได้มากแค่ไหน" แต่วัดกันที่ "เก็บและต่อยอดเงินได้ดีแค่ไหน" คนรายได้สูงแต่ใช้เกินตัว อาจมีสุขภาพการเงินแย่กว่าคนรายได้ปานกลางที่มีวินัย
ภาพ "ความมั่งคั่ง ณ จุดเวลาหนึ่ง" — สินทรัพย์ลบหนี้สิน ได้ความมั่งคั่งสุทธิ
ภาพ "เงินเข้า–ออกแต่ละเดือน" — รู้ว่าเหลือเก็บหรือติดลบ
เครื่องมือวินิจฉัย แปลงตัวเลขดิบเป็นสัดส่วนเทียบเกณฑ์
ผลสรุปองค์รวมจาก 4 มิติ พร้อมคำแนะนำ
ผลเป็น บวก = สินทรัพย์มากกว่าหนี้สิน (ดี) · ลบ = หนี้มากกว่าสินทรัพย์ ต้องเร่งแก้ เป้าหมายคือทำให้ Net Worth โตทุกปี
| ตัวชี้วัด | สูตร | เกณฑ์ปลอดภัย |
|---|---|---|
| ความมั่งคั่งสุทธิ | สินทรัพย์รวม − หนี้สินรวม | เป็นบวก และโตทุกปี |
| หนี้รวมต่อสินทรัพย์ | หนี้สินรวม ÷ สินทรัพย์รวม | < 50% |
| สภาพคล่องหนี้ระยะสั้น | สภาพคล่อง ÷ หนี้ระยะสั้น | > 1.0 เท่า |
| สัดส่วนสินทรัพย์ลงทุน | สินทรัพย์ลงทุน ÷ สินทรัพย์รวม | ≥ 30% |
เท่ากันทุกเดือน ปรับลดยาก
ค่าเช่า ค่างวดผ่อนบ้าน/รถ — ถ้าเกิน 45% ถือว่าตึงมือ
เปลี่ยนตามพฤติกรรม ปรับง่าย
อาหารนอกบ้าน ช้อปปิ้ง บันเทิง — คุมง่ายสุดเมื่อต้องประหยัด
"จ่ายให้ตัวเองก่อน"
SSF/RMF ออมฉุกเฉิน DCA — หักทันทีวันเงินเดือนออก
| อัตราส่วน | ดีเยี่ยม | ปกติ | ควรระวัง |
|---|---|---|---|
| อัตราการออม | ≥ 20% | 10–20% | < 10% |
| รายจ่ายคงที่ | ≤ 30% | 30–45% | > 45% |
| รายจ่ายผันแปร | ≤ 35% | 35–50% | > 50% |
เครื่องมือวินิจฉัย 8 ตัว แบ่งเป็น 3 มิติ — สภาพคล่อง หนี้สิน และการออม/ลงทุน
เงินสำรองครอบคลุมรายจ่ายได้กี่เดือนหากขาดรายได้
| ≥ 6 ด. | ดีเยี่ยม — ส่วนเกินนำไปลงทุนต่อยอด |
| 3–6 ด. | พอเพียง — อยู่ในเกณฑ์ปลอดภัย |
| < 3 ด. | เสี่ยงสภาพคล่อง — ต่ำขั้นวิกฤต ควรเร่งสะสม |
สินทรัพย์สภาพคล่องพอจ่ายหนี้ระยะสั้นไหม
| ≥ 1.0 | ปลอดภัย — ปิดหนี้ระยะสั้นได้สบาย |
| 0.5–1.0 | ตึงตัว — เริ่มมีความเสี่ยง |
| < 0.5 | วิกฤต — เสี่ยงผิดนัดชำระหนี้ |
หนี้ทั้งหมดคิดเป็นสัดส่วนเท่าไรของสินทรัพย์
| ≤ 35% | ปลอดภัย — หนี้ต่ำ |
| 35–50% | ระวัง — ยังรับได้ แต่ไม่ควรก่อหนี้เพิ่ม |
| > 50% | เสี่ยง — หนี้กินสินทรัพย์เกินครึ่ง |
ยอดผ่อนหนี้ต่อเดือนกินรายได้กี่เปอร์เซ็นต์
| ≤ 15% | ดีเยี่ยม คล่องตัวมาก |
| 15–35% | ปกติ ปลอดภัย |
| 35–45% | ควรระวัง ตึงตัว |
| > 45% | วิกฤต เงินชนเดือน |
กันเงินไปออม/ลงทุนได้กี่เปอร์เซ็นต์ของรายได้
| ≥ 20% | ดีเยี่ยม สู่อิสรภาพเร็ว |
| 10–20% | ปกติ ตามมาตรฐาน |
| < 10% | ควรเพิ่ม — ออมน้อยไป |
สินทรัพย์ที่สร้างผลตอบแทนคิดเป็นเท่าไรของทั้งหมด
| ≥ 30% | ดี — พอร์ตพร้อมโต สู้เงินเฟ้อ |
| < 30% | ควรเพิ่ม — เงินกระจุกในของไม่งอกเงย |
รวมอัตราส่วนทั้งหมดเป็น "คะแนนองค์รวม" จาก 4 มิติ เหมือนตรวจสุขภาพประจำปี
อัตราการออม + สัดส่วนลงทุน
DSR + หนี้รวมต่อสินทรัพย์
กองทุนสำรอง + สภาพคล่อง
วินัยและความสม่ำเสมอ
เมื่ออัตราส่วนหลักบอกว่า "เริ่มตึง" ชุดนี้ช่วยเจาะต่อว่าตึงเพราะอะไร — อ้างอิงตำรา The Fundamentals of Writing a Financial Plan (Grable, Kruger & Ford) ปรับบริบทไทย
เงินสำรองดูแล "ชีวิตขั้นจำเป็น" ได้กี่เดือน
ค่าใช้จ่ายจำเป็น = รายจ่ายที่ยังต้องจ่ายแม้เกิดเหตุฉุกเฉิน (อาหาร ค่าเช่า/ค่างวดบ้าน น้ำไฟ เดินทาง เบี้ยประกัน) ไม่รวมเที่ยว บันเทิง ของฟุ่มเฟือย
ตัวอย่าง: สภาพคล่อง 300,000 · รายจ่ายรวม 100,000 → 3 เดือน แต่ค่าใช้จ่ายจำเป็น 60,000 → 5 เดือน — เกณฑ์หลักของแอปใช้ "รายจ่ายรวม" ซึ่งเข้มกว่า เลนส์นี้เหมาะไว้หา "เป้าขั้นต่ำ" ตอนเพิ่งเริ่มสะสม
ยอดผ่อนหนี้กินเงินที่ "เข้ากระเป๋าจริง" กี่เปอร์เซ็นต์
รายได้สุทธิ = รายได้หลังหักภาษี ประกันสังคม กองทุนสำรองเลี้ยงชีพ — DSR หลักของแอป (< 40%) ใช้รายได้รวมตามมุมสินเชื่อ ส่วนเลนส์นี้สะท้อนแรงกดจริงต่อกระแสเงินสด
ตัวอย่าง: รายได้รวม 100,000 ผ่อน 35,000 → DSR = 35% ยังผ่าน แต่ถ้ารายได้สุทธิเหลือ 70,000 → เลนส์นี้ = 50% ตึงมาก ควรชะลอการก่อหนี้เพิ่ม
รายได้ทั้งปีครอบคลุมหนี้ระยะยาวได้กี่เท่า
หนี้บ้าน รถ การศึกษา — ยิ่งต่ำ แปลว่ารายได้ถูกผูกกับหนี้ระยะยาวมาก เหลือที่ให้ออม/ลงทุนน้อยลง
หนี้บริโภคกดดันกระแสเงินสดแค่ไหน
บัตรเครดิต สินเชื่อส่วนบุคคล ผ่อนสินค้า — ดอกเบี้ยแพงสุด ถ้าสูงแม้ DSR รวมยังผ่าน ก็เป็นสัญญาณหมุนหนี้/ใช้จ่ายเปราะบาง
ใช้วงเงินหมุนเวียนไปกี่เปอร์เซ็นต์ของที่มี
บัตรเครดิต บัตรกดเงินสด สินเชื่อบุคคล — คุมต่ำไว้ช่วยเตรียมพร้อมก่อนกู้บ้าน เกิน 50% = สัญญาณหมุนหนี้ใหม่มาโปะหนี้เดิม
ภาระบ้าน "อย่างเดียว" เหมาะกับรายได้ไหม
นับต้นทุนจริงของการมีบ้าน: ค่างวด + ประกันอัคคีภัย + ค่าส่วนกลาง + ประกันคุ้มครองสินเชื่อ (ถ้ามี) + ภาษีที่ดินฯ — ไม่ใช่แค่ค่างวด
รวมภาระบ้าน + หนี้อื่นทั้งหมดแล้วยังไหวไหม
เกณฑ์บริบท "ก่อนกู้บ้าน" — เข้มกว่าเพดาน DSR < 40% เพราะรวมค่าใช้จ่ายบ้านที่ไม่ใช่ค่างวดด้วย ไม่ได้ขัดกัน แต่ใช้คนละจังหวะ
ค่าเช่ากินรายได้มากเกินไปหรือยัง
มุมของ "ผู้เช่า" — ค่าเช่าแพงเกินไปลดกำลังออม/ลงทุน/เตรียมเกษียณ ได้เท่าๆ กับค่างวดผ่อนที่แพงเกินไป
เนื้อหาเพื่อการศึกษาและวางแผนเบื้องต้น ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
ข้อมูลยังอยู่ในเครื่องคุณเป็นหลักเหมือนเดิม — การเข้าสู่ระบบเปิดการสำรอง/sync ขึ้นคลาวด์ และใช้ต่อได้หลายเครื่อง